

Vender parcelado ajuda a conversão, mas cria uma distância entre a venda aprovada e o dinheiro disponível para pagar estoque, anúncios, impostos e folha. É nesse intervalo que a antecipação de recebíveis costuma parecer uma solução simples: transformar hoje o valor que entraria nos próximos meses.
O problema começa quando a empresa trata essa antecipação como receita extra. O dinheiro apenas chega antes, já reduzido pelo custo da operação. Se a margem do pedido não foi calculada com essa redução, a empresa pode acelerar as vendas e, ao mesmo tempo, enfraquecer o próprio caixa.
Para o dono de e-commerce, a pergunta correta não é apenas “quanto vou receber agora?”. É “quanto custa trazer esse dinheiro para hoje e qual margem sobra depois disso?”.
Venda realizada não é caixa disponível
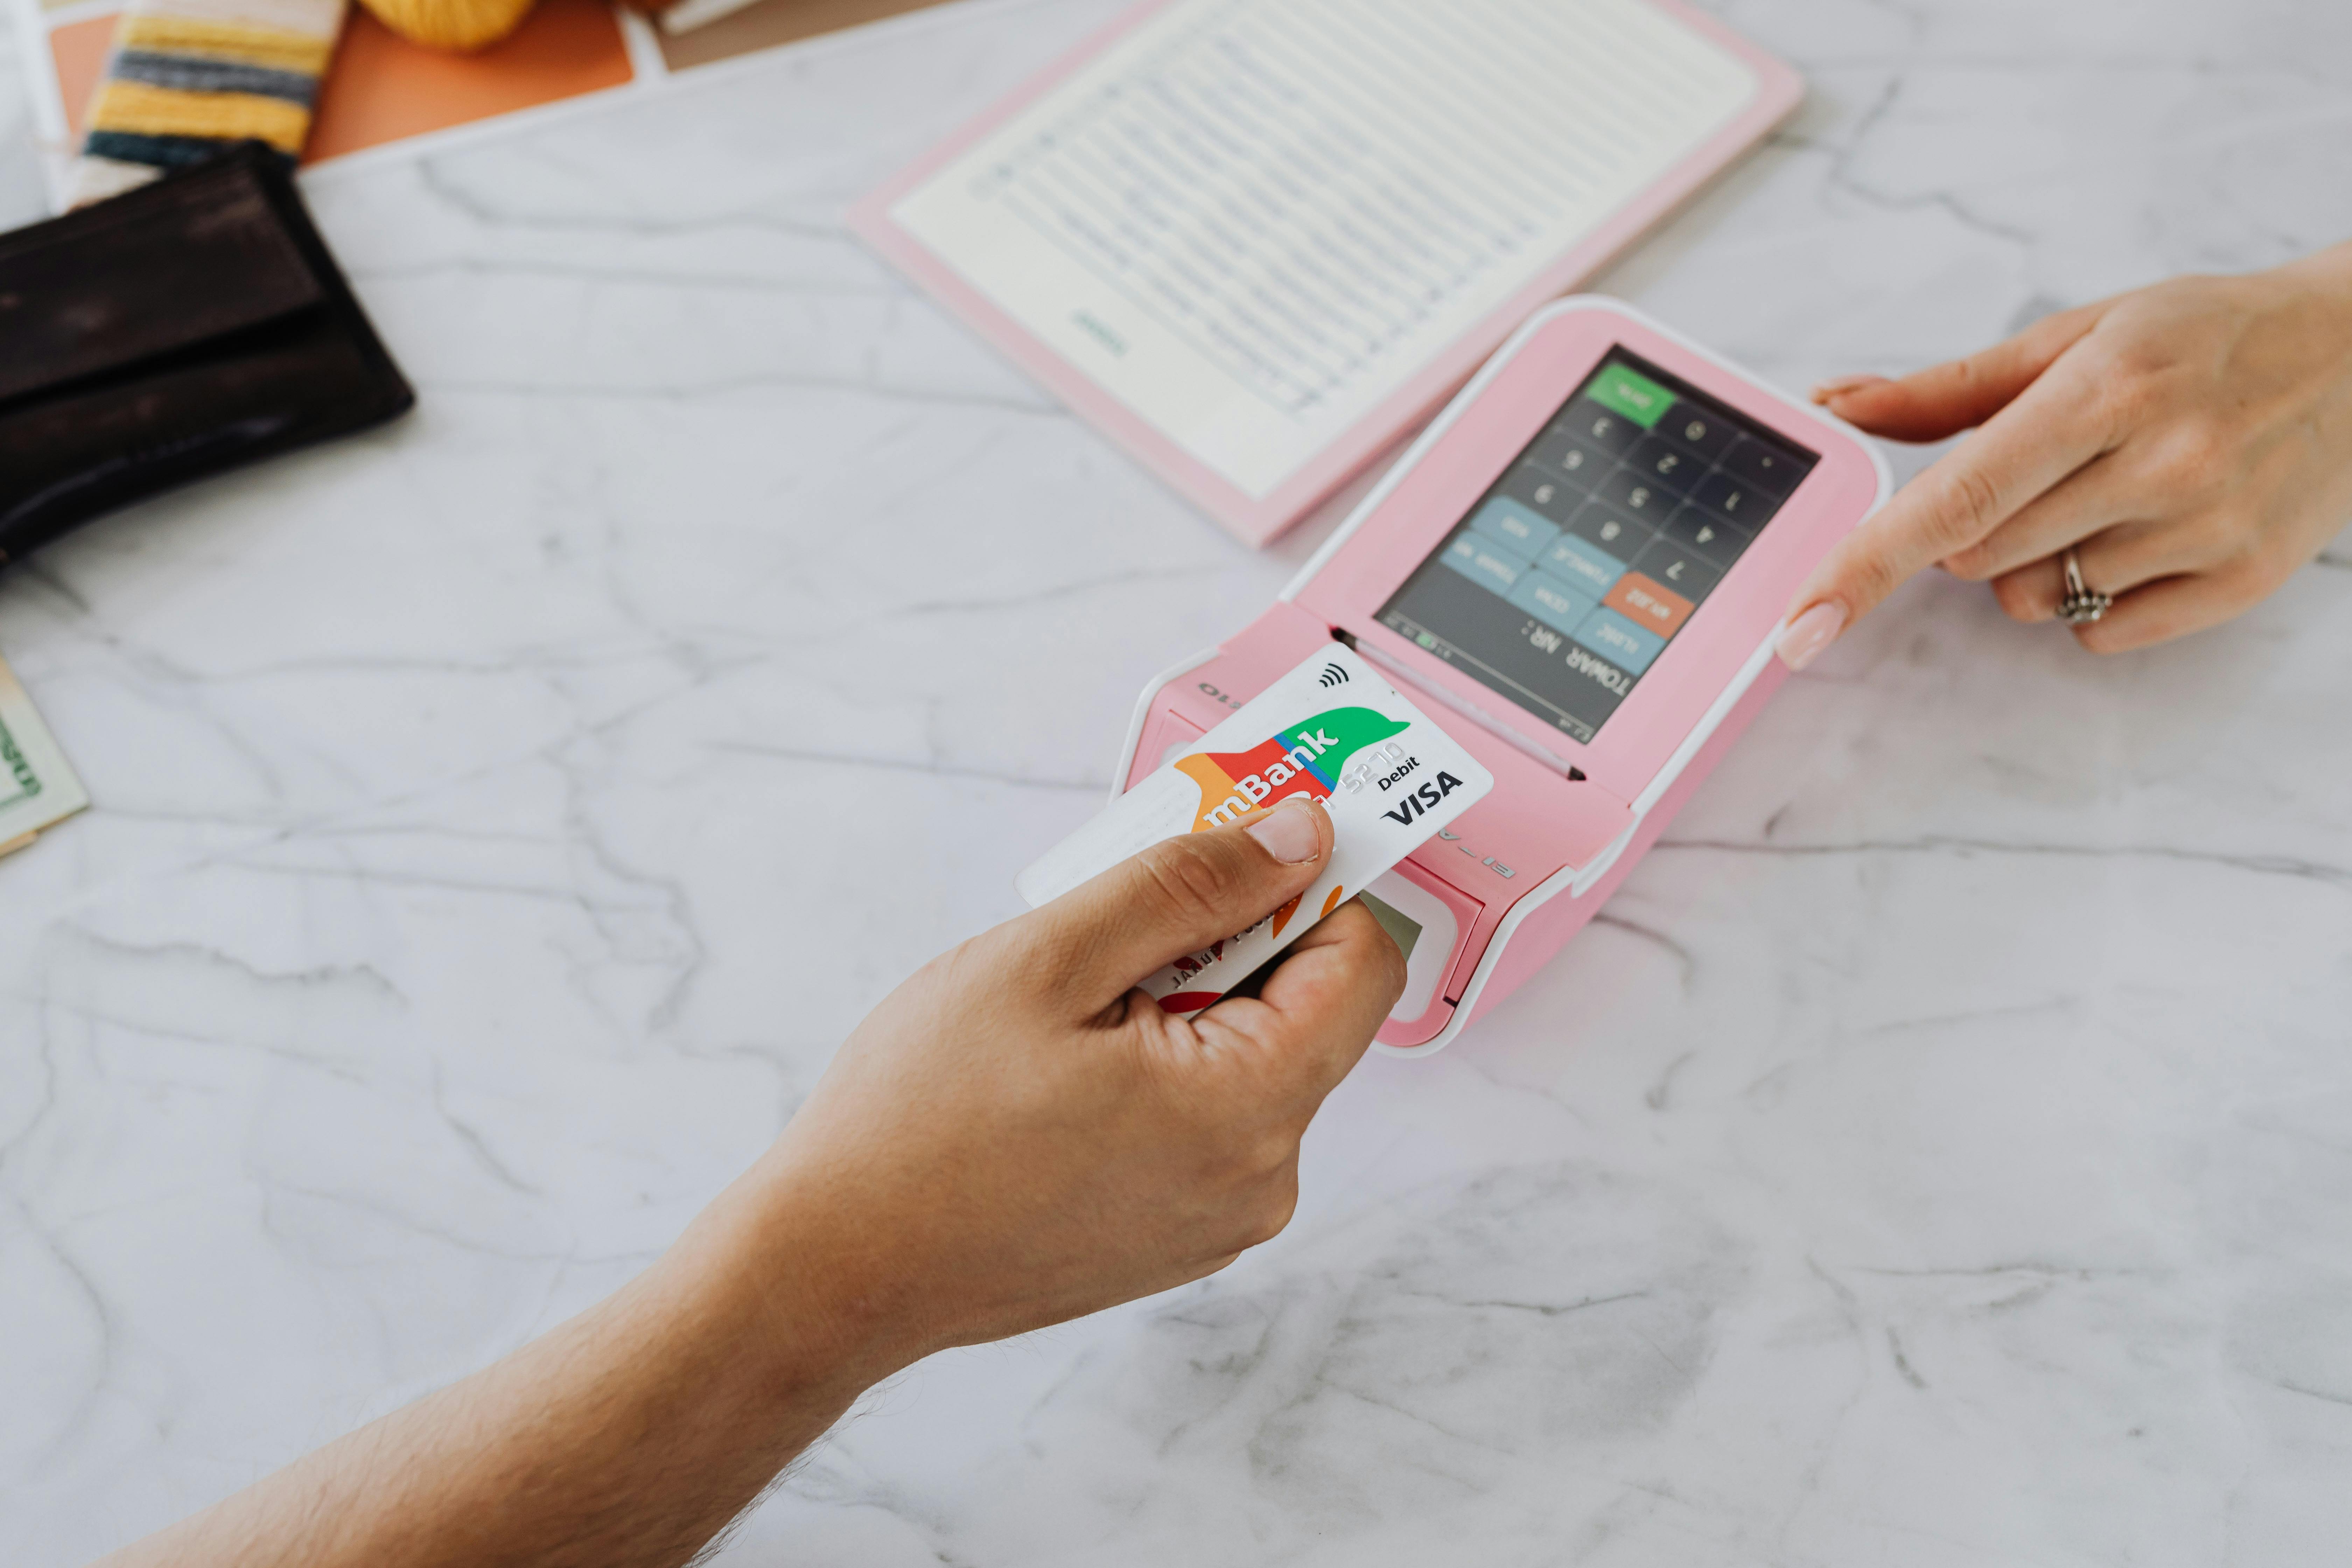
Quando o cliente compra no cartão, o e-commerce gera um recebível. Esse direito de receber pode ser liquidado no prazo normal ou antecipado, conforme as condições da credenciadora, subcredenciadora, instituição financeira ou plataforma utilizada.
O Banco Central explica a antecipação como o adiantamento de valores que chegariam no futuro, com desconto de juros e taxas administrativas. Portanto, a operação altera o momento do caixa e reduz o valor líquido disponível. Ela não aumenta o resultado da venda.
Essa diferença importa porque o negócio pode apresentar crescimento no faturamento e ainda enfrentar falta de dinheiro. Estoque é comprado antes da venda, mídia pode ser paga à vista, tributos seguem seu próprio calendário e os repasses das plataformas não necessariamente acompanham essas saídas.
O custo precisa ser medido em reais, não apenas em uma taxa
Uma taxa aparentemente pequena pode ter impacto relevante quando aplicada repetidamente sobre um volume elevado. Por isso, a análise precisa começar pelo valor total descontado.
Imagine que a empresa tenha valores a receber de várias vendas parceladas. A proposta informa quanto será depositado hoje e qual seria o fluxo original de recebimento. A primeira conta é simples: valor programado menos valor líquido antecipado. Esse é o custo financeiro em reais daquela decisão.
Depois, esse custo deve ser comparado com a margem de contribuição das vendas que originaram os recebíveis. Se comissão da plataforma, frete subsidiado, mídia, embalagem, tributos, chargebacks esperados e antecipação forem analisados separadamente, a gestão pode acreditar que cada despesa é pequena. Somadas, elas podem eliminar a margem do pedido.
Antecipar todo mês pode esconder um problema estrutural
A antecipação pontual pode resolver um descasamento específico. A antecipação automática e permanente merece outra leitura.
Quando a empresa antecipa todo o fluxo para pagar despesas recorrentes, o caixa do mês seguinte já nasce comprometido. O negócio passa a depender de novas vendas para substituir valores que seriam recebidos futuramente. Isso cria um ciclo perigoso: vender para gerar recebíveis, antecipar para pagar as contas e voltar a vender antes de recompor capital de giro.
Nesse cenário, o problema pode não ser falta de faturamento. Pode ser preço insuficiente, prazo ruim com fornecedores, excesso de estoque, mídia sem retorno, retirada de sócios acima da capacidade ou ausência de reserva para tributos.
Quando antecipar pode fazer sentido
A antecipação pode ser racional quando o retorno esperado é superior ao custo e o risco está controlado. Um exemplo é aproveitar uma compra de estoque com desconto real, desde que o ganho seja maior que o custo financeiro e exista demanda comprovada.
Também pode fazer sentido para cobrir um intervalo curto entre pagamento ao fornecedor e repasse das vendas, financiar uma campanha com histórico consistente de retorno ou evitar uma alternativa de crédito claramente mais cara. O Banco Central diferencia a antecipação do empréstimo porque, na primeira, a empresa utiliza valores de vendas que já tem a receber.
Ainda assim, comparar apenas a taxa anunciada é insuficiente. A empresa deve avaliar prazo antecipado, custo total em reais, eventuais tarifas, regras de cancelamento, recebíveis comprometidos e impacto sobre os repasses futuros.
A antecipação pré-contratada exige atenção adicional
Algumas empresas aderem a modelos em que os recebíveis são antecipados automaticamente. Isso reduz o trabalho operacional, mas também pode transformar o custo financeiro em uma despesa silenciosa e permanente.
As regras do Banco Central para o registro de recebíveis e para operações pré-contratadas foram atualizadas, incluindo procedimentos de cancelamento. A regulação vigente prevê que a credenciadora realize o cancelamento da antecipação pré-contratada em até quatro dias úteis após a solicitação, com efeitos sobre recebíveis constituídos em transações posteriores ao cancelamento.
Para o empresário, a orientação prática é revisar contratos e extratos. Verifique se a antecipação é opcional ou automática, qual fluxo futuro está comprometido e como o custo aparece na conciliação. O desconto não deve ficar misturado com comissão da plataforma ou taxa do meio de pagamento.
Cinco números para decidir com clareza
Antes de antecipar, reúna cinco informações: valor bruto dos recebíveis, valor líquido oferecido, custo total em reais, quantidade média de dias antecipados e margem de contribuição associada às vendas.
Em seguida, responda:
O dinheiro será usado para uma necessidade pontual ou para pagar despesas recorrentes?
O retorno esperado supera o custo com uma margem de segurança?
A empresa continuará com caixa suficiente nos próximos repasses?
O custo foi incluído na formação de preço e na análise por canal?
Existe uma alternativa melhor, como negociar prazo com fornecedor, reduzir estoque parado ou ajustar a verba de mídia?
Se essas respostas não estiverem claras, antecipar pode apenas transferir a falta de caixa para o mês seguinte.
Conclusão
Antecipação de recebíveis não é vilã nem solução automática. É uma decisão de financiamento. Quando usada com objetivo, prazo e retorno definidos, pode dar flexibilidade ao e-commerce. Quando vira rotina sem controle, consome margem e mascara problemas de preço, estoque e capital de giro.
A contabilidade consultiva ajuda a conectar extratos, repasses, custos e resultado por canal. Na ITCO, essa leitura transforma uma decisão tomada pela urgência em uma escolha sustentada por números. Clareza para decidir. Controle para crescer.